
الادخار والاستثمار.. كيف توزع اموالك لبناء مستقبل مالي مستقر ومزدهر؟
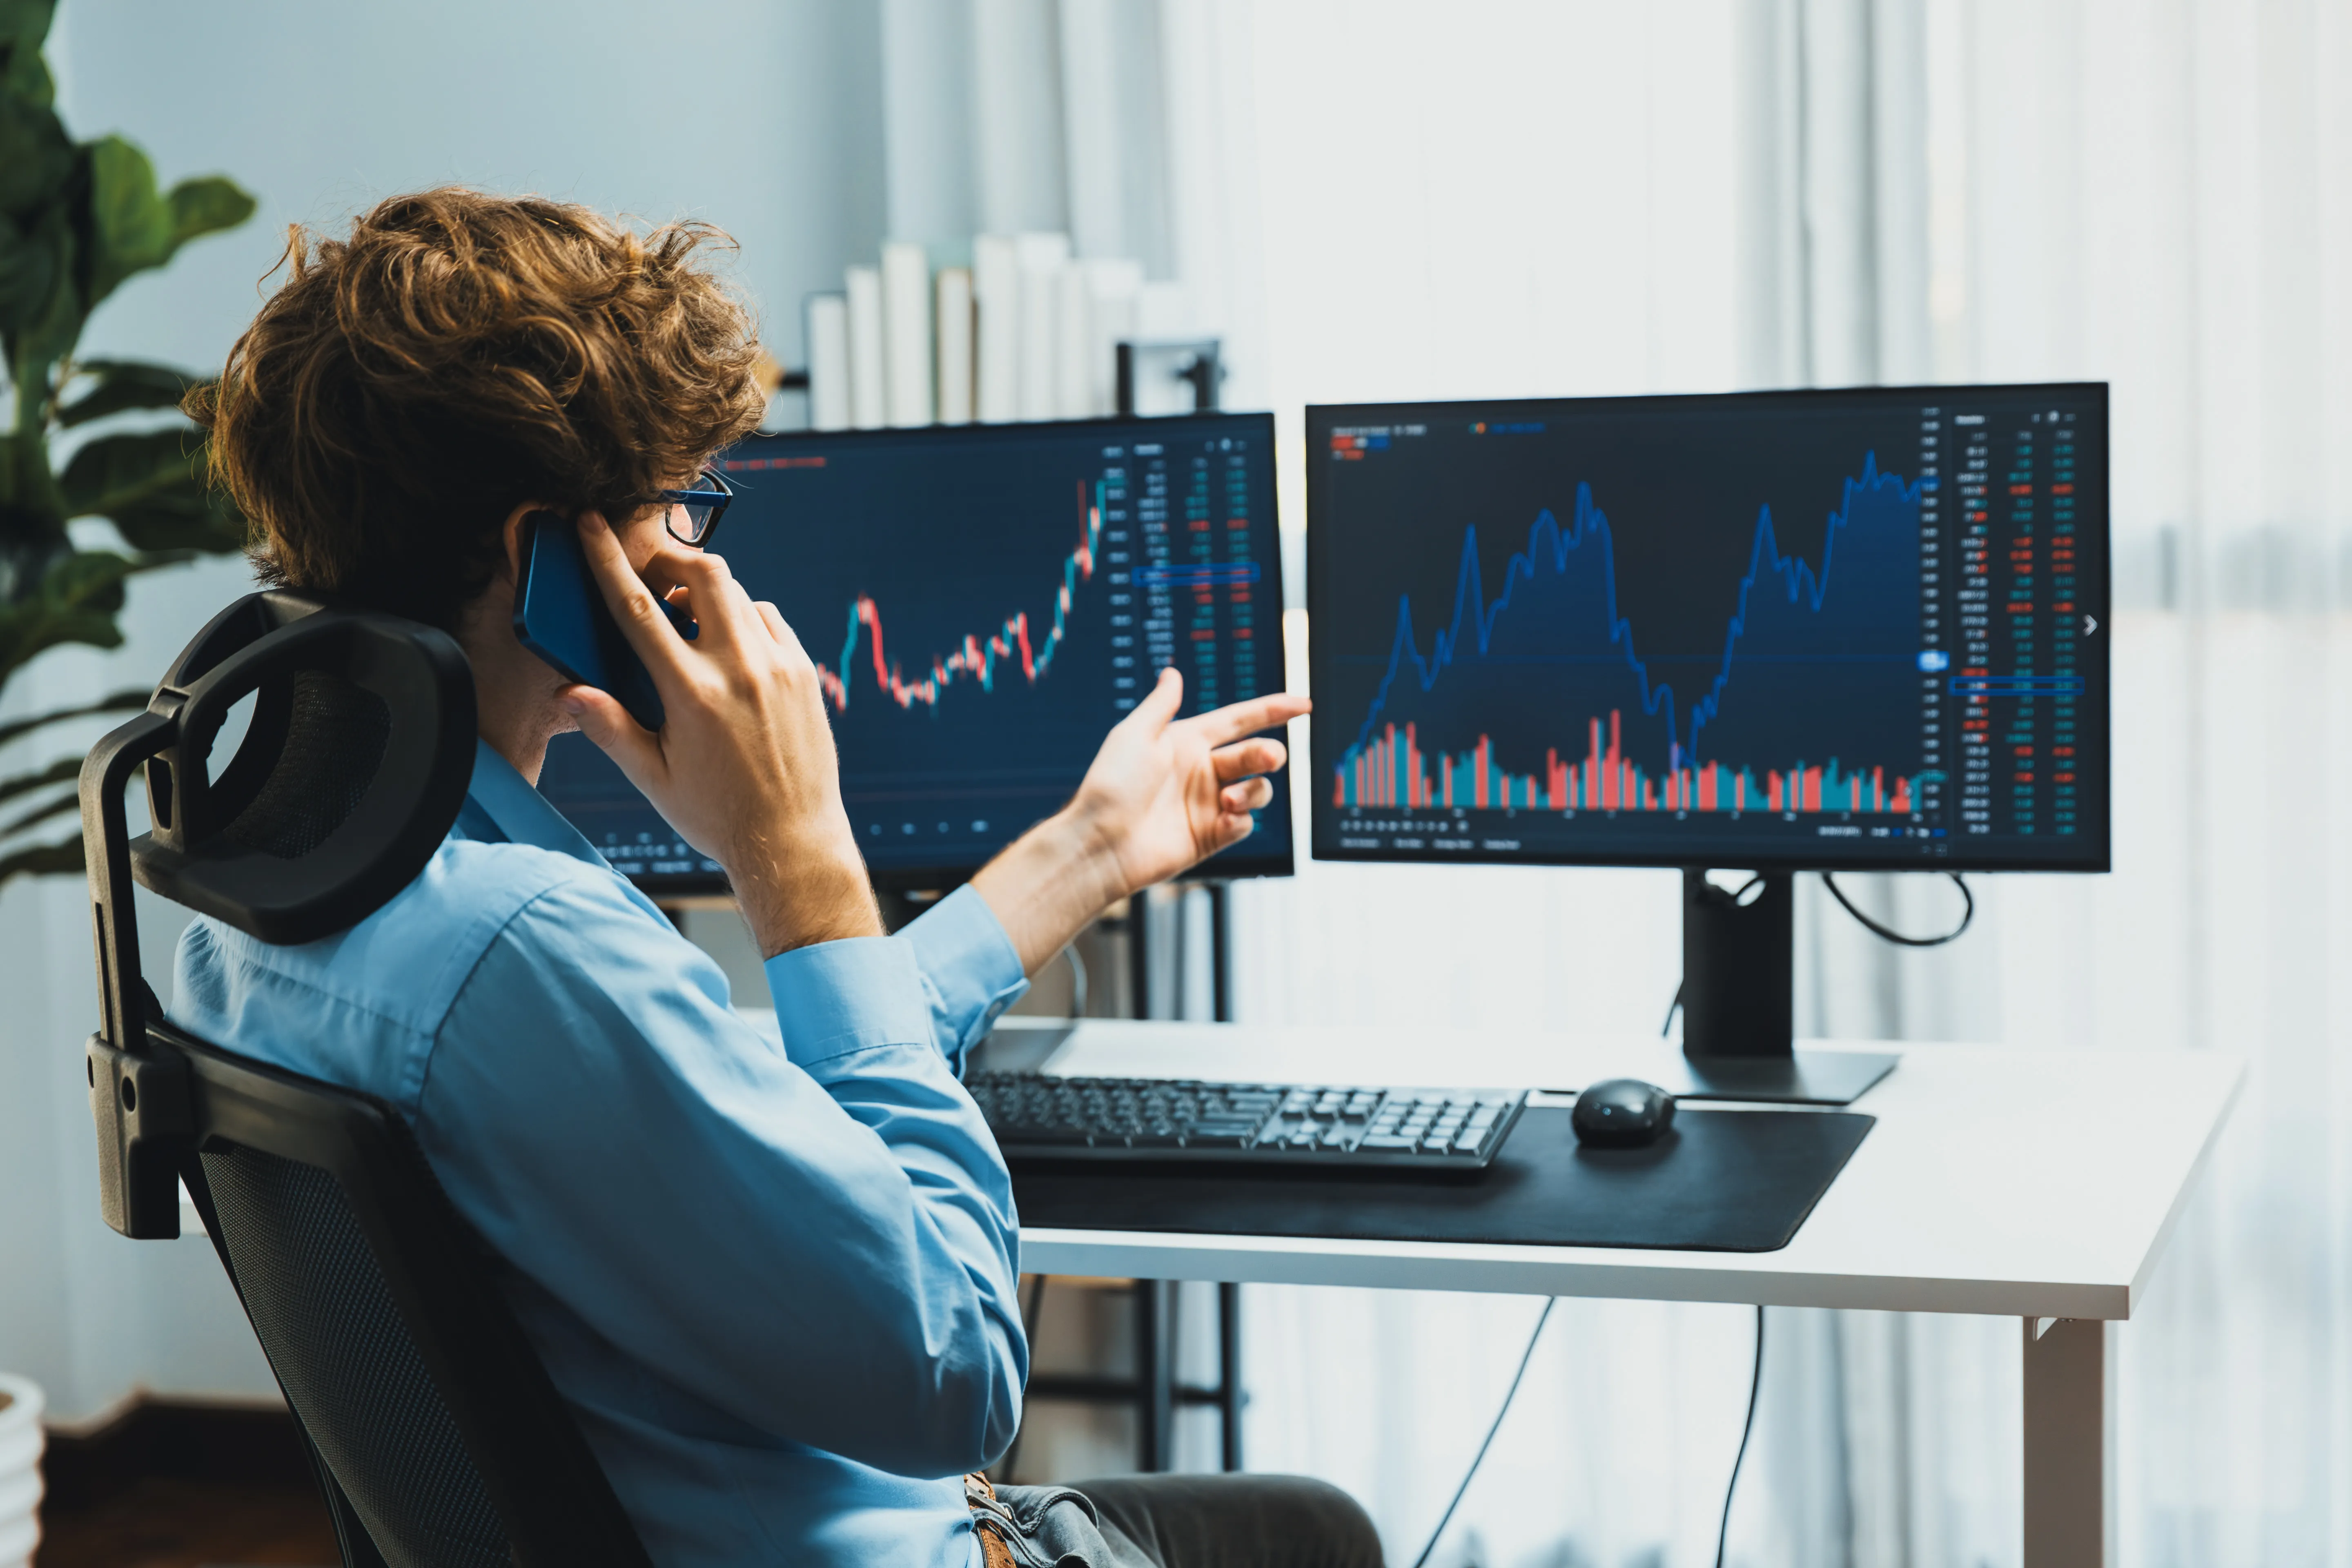
يواجه الكثيرون حيرة كبيرة عند توفر فائض مالي بين خياري الادخار والاستثمار. وبينما يظن البعض انهما طريقان متضادان، يوضح الخبراء ان المسألة تتعلق بتحديد وظيفة كل مبلغ بناء على موعد الحاجة اليه ومستوى المخاطرة المقبول. واكدوا ان الخطا لا يكمن في الادخار او الاستثمار بحد ذاتهما، بل في وضع الاموال في غير موضعها الصحيح.
واضافوا ان الادخار يمنح الامان والسيولة لمواجهة الالتزامات العاجلة، بينما يوفر الاستثمار فرصة لتنمية رأس المال على المدى الطويل مع تقبل تقلبات السوق. وبينوا ان القاعدة الذهبية هي ادخار الاموال المتوقع الاحتياج اليها قريبا، واستثمار الاموال التي يمكن تركها لسنوات.
واكدوا ان التضخم يظل العدو الصامت للمدخرات التي تبقى في شكل نقد، مما يجعل العائد الحقيقي هو المعيار الاهم وليس العائد الاسمي. واشاروا الى ان الادخار وحده لا يكفي لتحقيق الاهداف البعيدة مثل التقاعد، بل يجب ادخار جزء واستثمار الجزء الاخر.
ما الادخار وما هي خصائصه؟
الادخار هو عملية تخصيص جزء من الدخل والاحتفاظ به في ادوات مالية منخفضة المخاطر وسهلة الوصول. وكشفت هيئة الاوراق المالية والبورصات الامريكية ان حسابات التوفير تناسب اهداف المدى القصير وصناديق الطوارئ. واوضحت ان الادخار يتميز بسيولة مرتفعة ومخاطر منخفضة، مما يجعله شبكة امان للمصاريف الطبية او اعطال المنزل المفاجئة.
واضافوا ان الادخار يحمي من اللجوء الى الاقتراض عند وقوع الازمات، لكن عائده المحدود قد لا يواكب ارتفاع الاسعار. واكدوا ان القوة الشرائية للمدخرات قد تتراجع بمرور الوقت إذا كان معدل التضخم اعلى من نسبة الفائدة البنكية.
وبينوا ان الادخار هو الخيار الانسب عندما يكون الهدف قريبا وغير مؤكد زمنيا. وشددوا على اهمية بناء صندوق طوارئ يغطي نفقات المعيشة الاساسية لفترة تتراوح بين 3 الى 6 اشهر لضمان استقرار الحياة المالية.
ما الاستثمار وكيف ينمي ثروتك؟
الاستثمار هو توظيف الاموال في اصول مثل الاسهم او العقارات بهدف تحقيق نمو في القيمة على المدى البعيد. واظهرت الدراسات ان الاستثمار لا يقدم عائدا مضمونا، لكنه يتيح فرصة للاستفادة من العائد المركب الذي يراكم الارباح على الارباح. وكشفت التحليلات ان الاستثمار المنتظم هو المفتاح لتجاوز تقلبات السوق قصيرة الاجل.
واضافوا ان الاستثمار يتطلب افقا زمنيا طويلا وقدرة على تحمل انخفاض قيمة الاصول دون ذعر. وبينوا ان التنويع بين قطاعات مختلفة يساعد على تقليل المخاطر المرتبطة باصل واحد. واكدوا ان سداد الديون ذات الفائدة المرتفعة يجب ان يسبق اي قرار استثماري.
واوضحوا ان الذهب يعمل كمخزن للقيمة واداة للتنويع وليس كبديل كامل للنقد. واكدوا ان التخصيص المبالغ فيه للذهب قد يحد من فرص النمو، لذا يفضل اعتباره مكملا للمحفظة المالية وليس محورها الاساسي.
كيف تتخذ القرار الصحيح؟
يجب ان يبدأ قرارك بالاجابة عن ثلاثة اسئلة جوهرية: متى ستحتاج لهذا المال؟ وماذا لو انخفضت قيمة استثمارك مؤقتا؟ وهل لديك صندوق طوارئ كاف؟ واكدوا ان المال المخصص لهدف بعد اقل من سنتين يجب ان يظل في ادوات ادخارية. بينما المال المخصص للتقاعد بعد عقود يجب ان يوجه للاستثمار.
واضافوا ان الخطا الشائع هو استثمار اموال الطوارئ، مما يعرض المستثمر لخسارة فعلية عند اضطراره للبيع اثناء هبوط السوق. وشددوا على اهمية مراجعة الخطة المالية دوريا لتعديل توزيع الاصول عند حدوث تغيرات في الدخل او الالتزامات العائلية.
واكدوا في الختام ان الادخار والاستثمار ادوات متكاملة لبناء مستقبل مالي مستقر. وبينوا ان النجاح المالي يتطلب توازنا ذكيا يضمن السيولة للحاضر والنمو للمستقبل، مع الابتعاد عن محاولة توقع توقيت السوق والتركيز على الاستمرارية والانضباط.