
فخ التقسيط الرقمي.. كيف تتحول خدمة اشتر الان وادفع لاحقا الى عبء مالي خفي؟
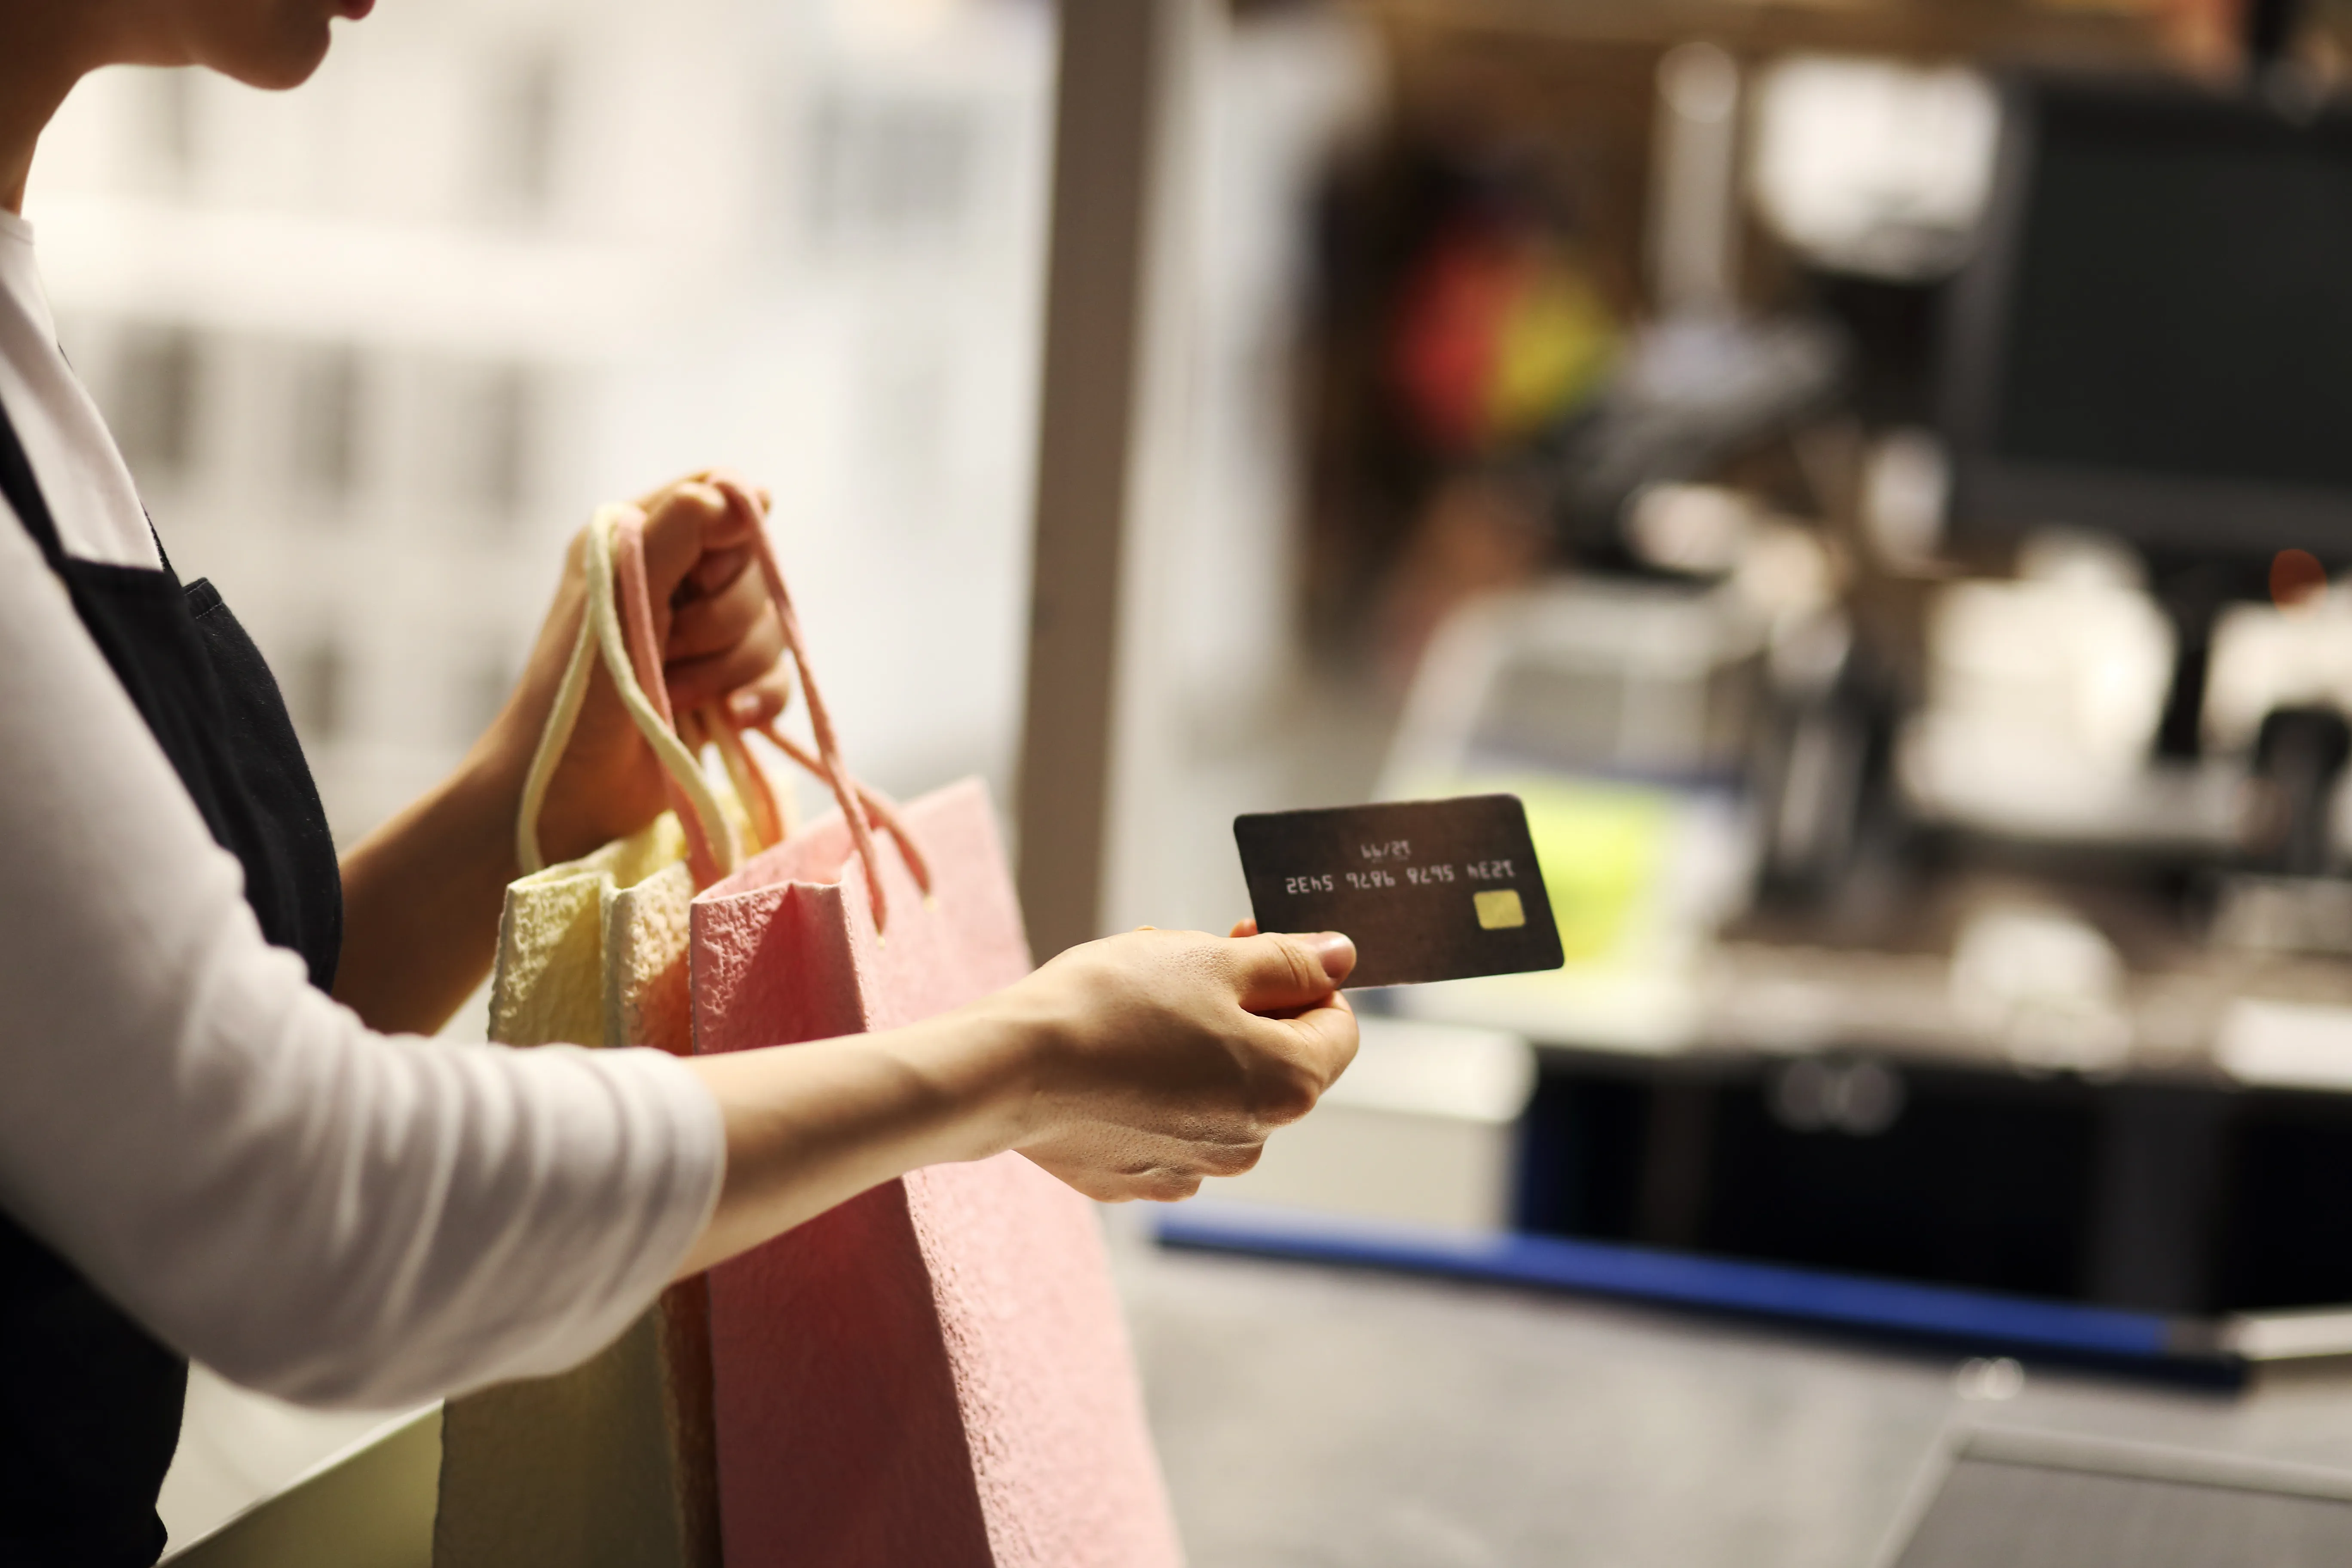
اصبح خيار الشراء بالتقسيط الفوري عبر تطبيقات اشتر الان وادفع لاحقا جزءا لا يتجزا من سلوك المستهلكين في التسوق الرقمي والواقعي. وتعتمد هذه الخدمة على تقسيم ثمن السلعة الى دفعات صغيرة ميسرة تبدو في ظاهرها خالية من الفوائد. مما يغري الكثيرين باتخاذ قرارات شراء متسرعة دون التفكير في الالتزام المالي طويل المدى الذي تفرضه هذه المعاملات.
واوضحت التقارير الاقتصادية ان جاذبية هذه الخدمة تكمن في قدرتها على تفتيت المبالغ الكبيرة الى اقساط تبدو ضئيلة وغير مؤثرة على الميزانية الشهرية. واضاف الخبراء ان هذا النموذج ليس مجرد وسيلة دفع مريحة بل هو قرض استهلاكي قصير الاجل يتطلب وعيا ماليا كبيرا لتجنب الوقوع في فخ الديون المتراكمة نتيجة تعدد العمليات.
وبينت الدراسات الميدانية ان الخطر الحقيقي يظهر عند تكديس عدة خطط تقسيط من مزودين مختلفين في آن واحد. وشدد المحللون على ان تراكم هذه الدفعات الصغيرة قد يؤدي الى ضغوط مالية خانقة عند حلول مواعيد الاستحقاق خاصة اذا لم يتم حساب هذه الالتزامات ضمن المصاريف الاساسية للفرد.
كيف تعمل آلية التقسيط الاستهلاكي؟
وتقوم فكرة هذه الخدمة على تقسيم المبلغ الاجمالي الى اربعة اقساط متساوية يتم دفع اولها عند اتمام عملية الشراء. واشار المختصون الى ان الدفعات الثلاث المتبقية تقتطع بشكل دوري من البطاقة البنكية المرتبطة بالتطبيق. واكدت الشركات المقدمة لهذه الخدمة انها توفر مرونة عالية للمتسوقين وتساعدهم على اقتناء احتياجاتهم دون الحاجة لدفع المبلغ كاملا في لحظة واحدة.
واضافت المعطيات ان التاجر يحصل على مستحقاته كاملة من شركة التقسيط التي تتولى بدورها عملية التحصيل من العميل. وبينت ان هذه العملية تتم بسرعة فائقة مما يجعلها وسيلة مفضلة لدى جيل الشباب والمستهلكين الذين يبحثون عن حلول تمويلية سريعة ومبسطة دون الحاجة لاجراءات بنكية معقدة.
واوضحت الهيئات الرقابية ان هذه الخدمات تظل في جوهرها قروضا تتطلب التزاما دقيقا بمواعيد السداد. وشددت على ضرورة ان يدرك المستهلك ان عدم الالتزام بالدفع في المواعيد المحددة قد يترتب عليه رسوم تاخير واعباء مالية اضافية غير متوقعة.
لماذا ينجذب المستهلكون لهذه الخدمات؟
وتستمد هذه الوسائل قوتها من قدرتها على تخفيف الالم النفسي المرتبط بدفع مبالغ كبيرة في عملية واحدة. واضاف المحللون ان السرعة والبساطة في تفعيل الخدمة اثناء الدفع تجعل المستهلك يشعر بانه يقوم بصفقة رابحة. وذكرت الدراسات ان المستهلكين يفضلون التقسيط لتجنب الفوائد المرتفعة التي تفرضها البطاقات الائتمانية التقليدية في حال عدم سداد الرصيد بالكامل.
واكد الباحثون ان هذه المزايا قد تحجب الصورة الحقيقية عن المستخدم. واشاروا الى ان القسط الصغير لا يعني ابدا ان السلعة اصبحت ارخص بل يعني فقط توزيع تكلفتها على فترة زمنية اطول مما قد يدفع الشخص لشراء سلع لم يكن يخطط لشرائها اصلا.
وبينت التجارب ان الكثير من المستخدمين يقعون في فخ الشراء الاندفاعي بسبب توفر هذه الخيارات. واضاف الخبراء ان الوعي المالي هو خط الدفاع الاول ضد تحول هذه الميزة الى عبء يثقل كاهل الاسرة في نهاية الشهر.
مخاطر تراكم الالتزامات المالية
وخلصت الاحصائيات الى ان نسبة كبيرة من مستخدمي هذه التطبيقات يميلون الى فتح اكثر من خطة تقسيط في نفس التوقيت. واكدت النتائج ان هذا السلوك يؤدي الى تشابك الالتزامات مما يصعب معه تتبع المبالغ المستحقة بدقة. واضافت ان هذا التداخل قد يسبب عجزا في الوفاء بالالتزامات الاساسية كالسكن والفواتير والادخار.
واوضحت الدراسات ان مستخدمي هذا النوع من الائتمان غالبا ما يكونون اكثر عرضة للضغوط المالية. وشدد الخبراء على ان هناك علاقة طردية بين سهولة الوصول للائتمان وزيادة معدلات الاستهلاك غير المخطط له. وبينت ان التحدي يكمن في كيفية ادارة هذه الديون الصغيرة قبل ان تتحول الى كتلة مالية يصعب السيطرة عليها.
واشار الباحثون الى ان غياب التنسيق بين منصات التقسيط المختلفة يزيد من تعقيد المشهد المالي للمستهلك. واكدوا ان المسؤولية تقع اولا واخيرا على عاتق الفرد في ترتيب اولوياته وتجنب الانجراف وراء العروض المغرية التي تخفي خلفها التزامات مستقبلية.
تكاليف خفية خلف شعار صفر فائدة
وتعتمد شركات التقسيط على شعار صفر فائدة لجذب الزبائن لكن هذا لا يعني خلو الخدمة من التكاليف. واوضحت الشركات ان الرسوم تظهر عند التاخر في السداد او عند عدم وجود رصيد كاف في الحساب البنكي المربوط. واضافت ان تعليق الحساب ومنع الشراء مستقبلا هو اجراء روتيني يتم اتخاذه في حال تراكم المتأخرات.
وبين الخبراء ان تحويل الدين الى بطاقة ائتمانية لسداده قد يفتح بابا جديدا للفوائد المركبة. وشددوا على ان الاقتراض لسداد قرض اخر هو مؤشر خطير على تدهور الحالة المالية للفرد. واكدوا ان الشفافية في قراءة العقود هي الوسيلة الوحيدة لفهم التكاليف الحقيقية التي قد تترتب على الخدمة.
واضافت الهيئات المالية ان بعض الشركات بدات في ادراج بيانات التقسيط ضمن السجلات الائتمانية. وبينت ان هذا التوجه يعني ان التاخر في سداد اقساط صغيرة قد يؤثر مستقبلا على قدرة الفرد في الحصول على تمويلات كبرى مثل القروض العقارية او قروض السيارات.
نصائح للاستخدام الامن والمسؤول
ويمكن تحويل هذه الخدمة الى اداة مفيدة اذا تم استخدامها ضمن حدود واضحة. واكد المستشارون الماليون على ضرورة حصر جميع الالتزامات في كشف واحد ومتابعة مواعيد استحقاقها بدقة. واضافوا ان وضع سقف شخصي للمشتريات المقسطة بعد خصم المصاريف الاساسية هو القاعدة الذهبية للحفاظ على التوازن المالي.
وبينوا ان التوقف عن فتح خطط جديدة قبل اغلاق الخطط السابقة يعد تصرفا حكيما. وشددوا على اهمية الاحتفاظ بهامش نقدي في الحساب البنكي لتجنب اي رسوم اضافية قد تنشا عن الخصم التلقائي. واكدوا ان المراجعة الدورية للتقرير الائتماني تساعد في كشف اي خلل قبل تفاقمه.
واضاف الخبراء ان السؤال الاهم الذي يجب طرحه قبل الشراء هو هل احتاج هذه السلعة فعلا وهل املك ثمنها كاملا؟ وبينوا ان الاجابة بـ لا تعني ضرورة تأجيل الشراء فورا. واكدوا ان الانضباط المالي هو السبيل الوحيد للاستفادة من مزايا التقسيط دون الوقوع في دوامة الديون التي لا تنتهي.