
شبح التضخم يطارد المتقاعدين.. حين يتبخر الدخل الثابت في مواجهة الغلاء
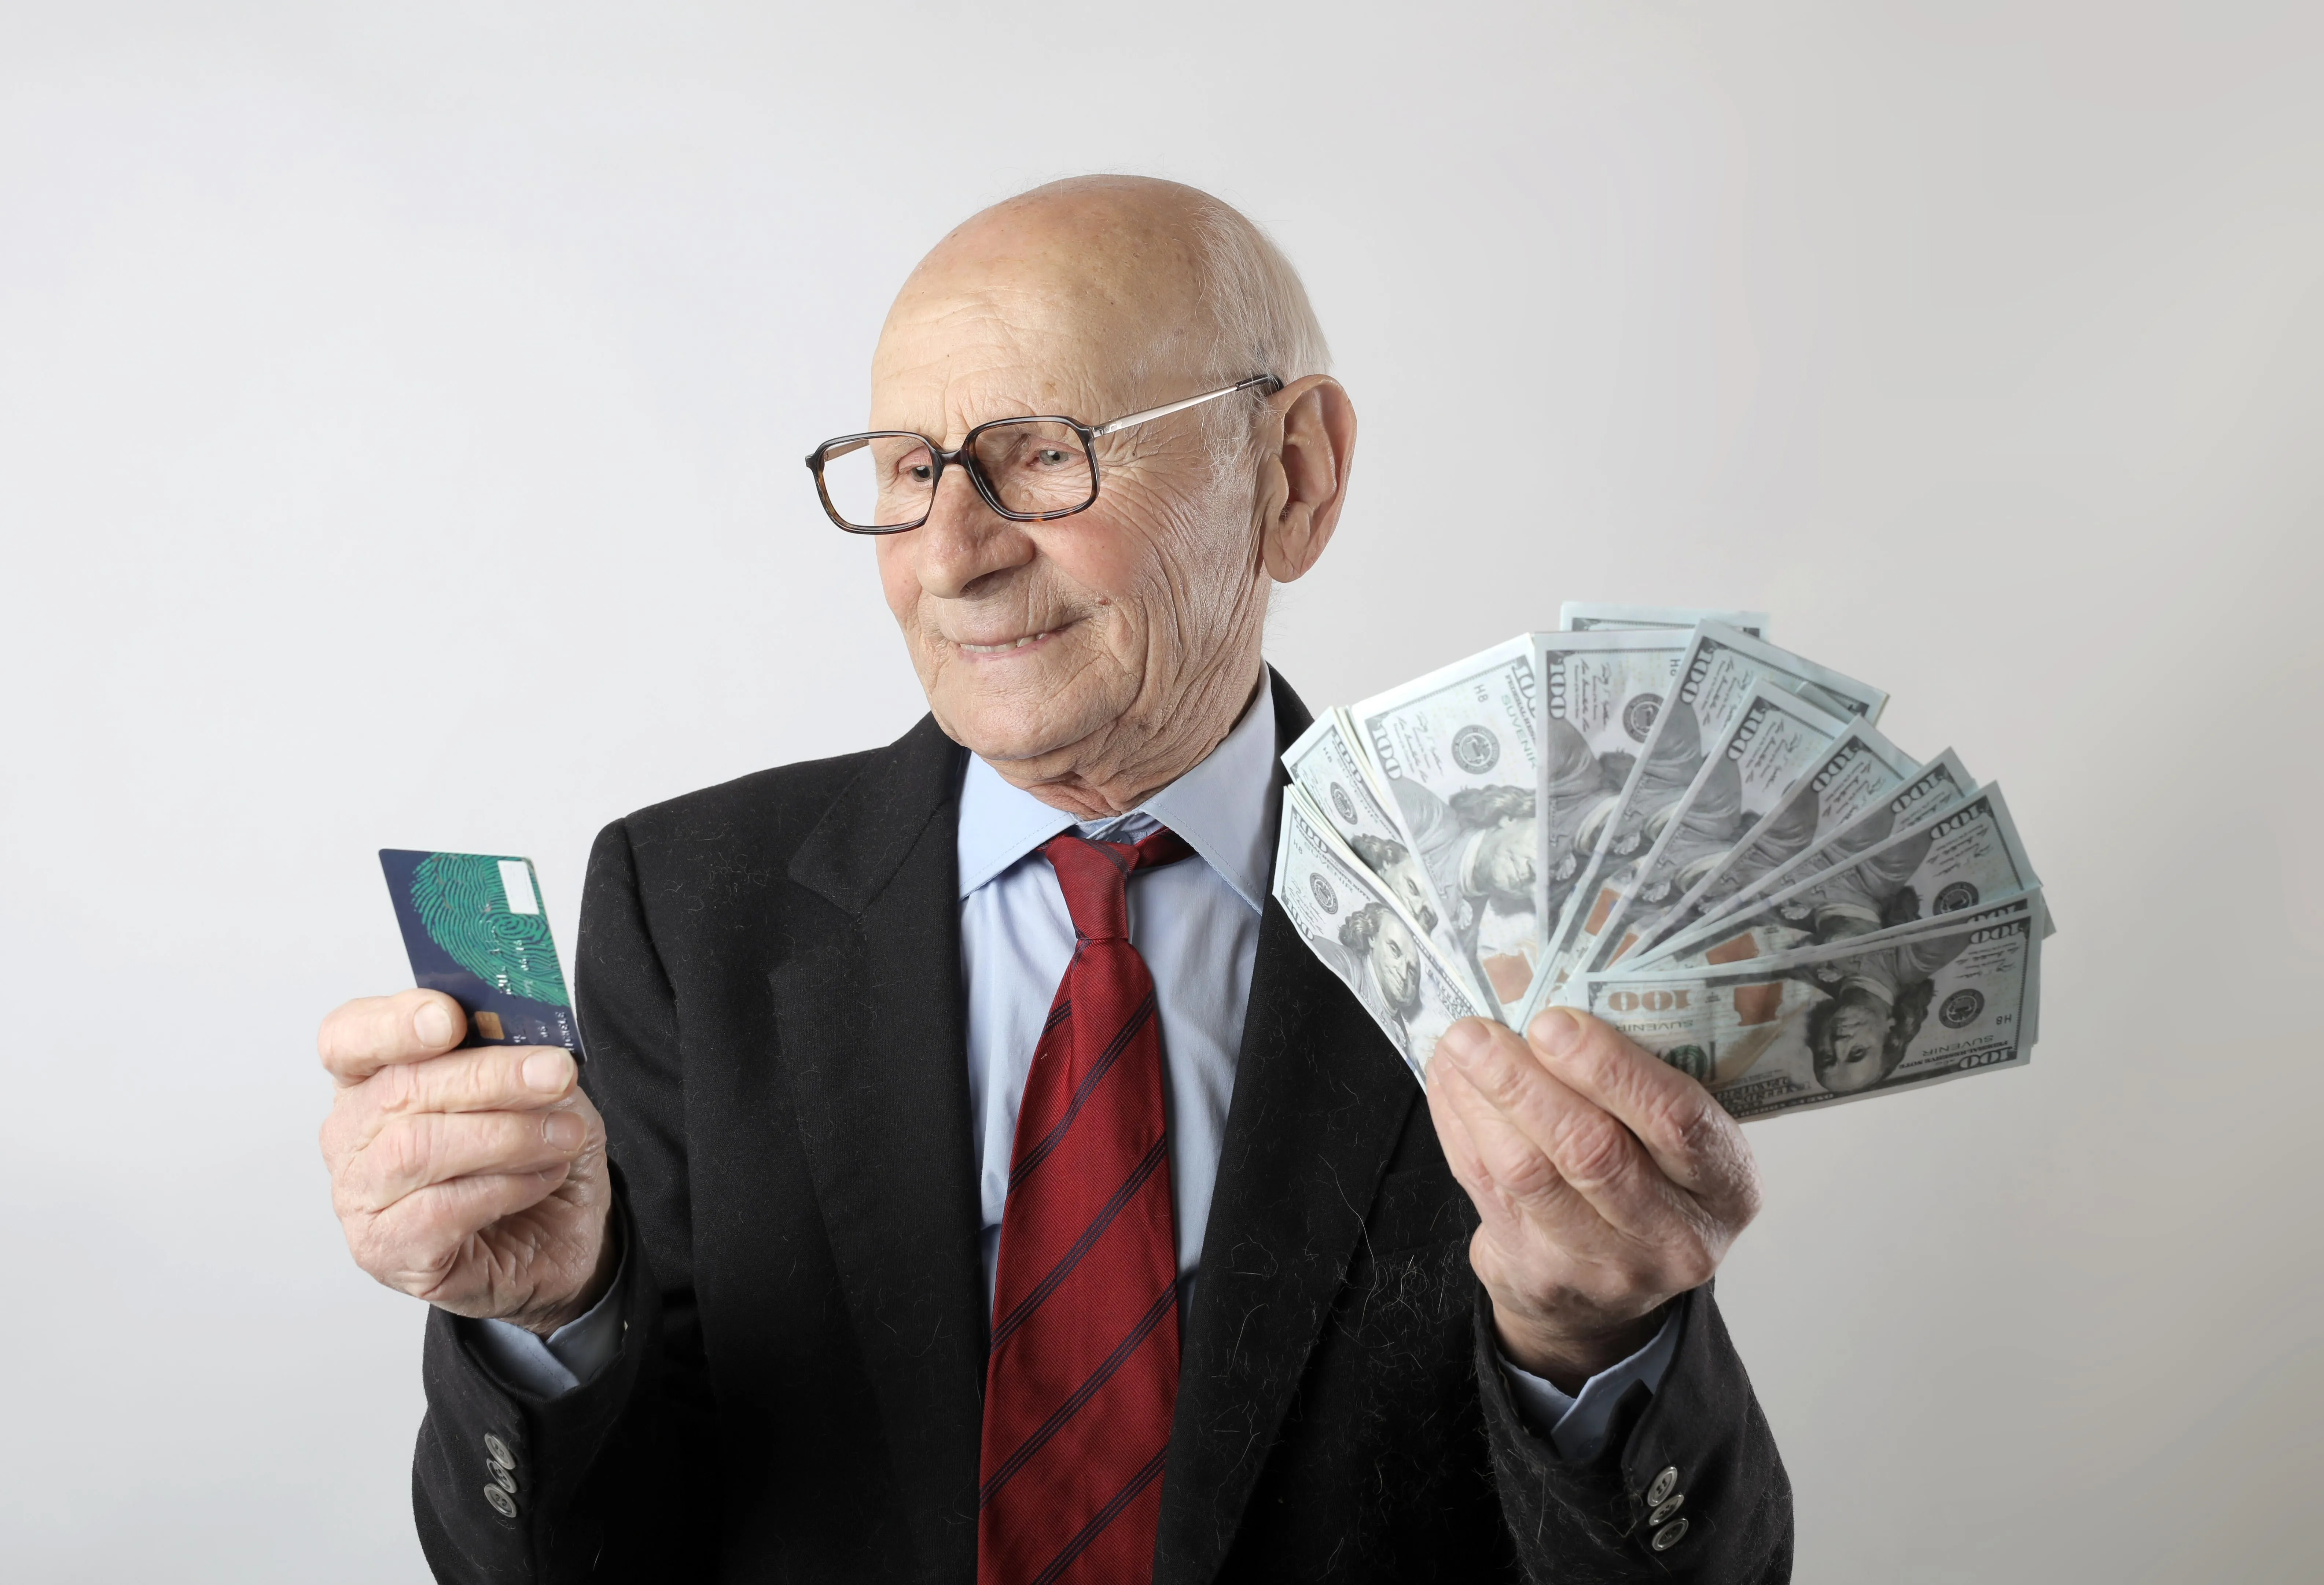
يستقبل المتقاعد اول راتب له بمشاعر مختلطة بين الطمأنينة والفرح، حيث يبدو المبلغ كافيا لتغطية تكاليف السكن والطعام والدواء، مع وجود هامش بسيط للطوارئ، لكن هذا الشعور سرعان ما يتبدد مع مرور السنوات حين تظهر الحقيقة المرة، اذ يظل المعاش ثابتا بينما تواصل فاتورة الحياة الارتفاع، مما يضع المتقاعد في مواجهة مباشرة مع تآكل قوته الشرائية.
واوضحت الدراسات ان التضخم لا يسحب الاموال من الحسابات المصرفية بشكل مباشر، بل يعمل على استنزاف قدرة هذه الاموال على شراء السلع والخدمات، وهو ما يجعل عربة التسوق التي كانت تمتلئ بالاحتياجات الاساسية تتقلص تدريجيا، خاصة مع توالي موجات الغلاء التي لا تترك مجالا للراحة.
وبينما يمتلك الموظف على رأس عمله خيارات مثل طلب زيادة الراتب او البحث عن وظيفة افضل، يجد المتقاعد نفسه محاصرا بخيارات ضيقة، اذ يذهب معظم دخله الى التزامات لا يمكن الاستغناء عنها، مما يحول سنوات التقاعد الى اختبار طويل ومستمر للتكيف مع الواقع الاقتصادي الصعب.
تقلص المعاش وصعوبة التعويض
واكد الخبراء ان قيمة المعاش لا تقاس بالرقم الذي يظهر في كشف الحساب، بل بما يمكنه شراؤه من احتياجات يومية، فإذا استمر التضخم بنسبة معينة لسنوات، فان المتقاعد يحتاج الى زيادات متتالية لا تمنحه رفاهية، بل تعيد له جزءا من توازنه الشرائي المفقود فقط.
واضافت المؤشرات ان بعض انظمة التقاعد حول العالم تترك المتقاعدين يواجهون الغلاء بمفردهم، خاصة في الحالات التي لا يحصل فيها المستفيدون على زيادات دورية، مما يعني بقاء المعاش مجمدا بينما تتحرك الاسعار من حوله بوتيرة متسارعة، مما يضطر الكثيرين لتقليص نفقاتهم الصحية والاساسية.
وشددت التقارير على ان تباطؤ معدلات التضخم لا يعني تراجع الاسعار، بل يعني ان الارتفاع اصبح اقل حدة، فالفاتورة التي تضخمت بالفعل تظل مرتفعة، وهو ما يصدم المتقاعدين الذين كانوا ينتظرون انفراجة تعيد الحياة الى مستوياتها السابقة.
الزيادات السنوية والقوة الشرائية
وكشفت التجارب الدولية ان انظمة التقاعد التي تربط المعاشات بنسب التضخم او نمو الاجور هي الاكثر قدرة على حماية المتقاعدين، حيث تتبع بعض الدول قاعدة الضمان الثلاثي التي تضمن زيادة سنوية تحمي القدرة الشرائية من التآكل المستمر.
واظهرت المتابعات ان التحدي يكمن في التوقيت، فكثير من الزيادات تأتي بعد ان يكون المتقاعد قد تحمل بالفعل فواتير مرتفعة لشهور طويلة، مما يعني ان التعويض دائما ما يأتي متأخرا ولا يغطي الفجوة المالية التي حدثت خلال فترة الغلاء.
وبينت التحليلات ان الدول التي تعاني من ضغوط مالية تضطر غالبا الى تجميد الزيادات بحجة ضبط الميزانية العامة، وهو ما يضع المتقاعد كضحية لاولويات الانفاق الحكومي، ويجعل من المحافظة على مستوى معيشي لائق معركة يومية لا تنتهي.
من يتحمل تكلفة زيادة المعاشات؟
واشارت البيانات الى ان زيادة المعاشات تشكل عبئا متزايدا على صناديق التقاعد، فكل زيادة تقررها الحكومات تتطلب تمويلا اضافيا يأتي إما من الضرائب او من رفع اشتراكات العاملين، مما يفتح بابا لنقاش مجتمعي حول عدالة التوزيع بين الاجيال.
واضافت التقارير ان بعض الدول بدأت بالفعل في تعديل قواعد استحقاق التقاعد او رفع سن التقاعد لضمان استدامة الصناديق، مما يعني ان العبء المالي لم يعد مقتصرا على المتقاعد وحده، بل امتد ليشمل القوى العاملة التي تدفع اشتراكاتها اليوم وتخشى من مستقبل غامض.
واكدت الدراسات ان استمرار هذه الضغوط قد يدفع الكثير من الاسر الى التدخل لسد الفجوة المالية لوالديهم المتقاعدين، مما يقلل من قدرة الجيل الحالي على الادخار لتقاعده الخاص، لتتحول الازمة من مشكلة فردية الى قضية ترابط اجيال معقدة.
هل تعوض المدخرات المعاش؟
وكشفت الممارسات المالية ان الاعتماد على المدخرات النقدية لم يعد حلا سحريا، ففي ظل تضخم يتجاوز عوائد البنوك، تفقد الاموال المدخرة قيمتها الحقيقية بمرور الوقت، مما يضطر المتقاعد للسحب من رأس المال، وهو ما يقصر الفترة التي تكفيه فيها هذه الاموال.
وبينت التجارب ان المستثمرين المتقاعدين يتجهون نحو سندات محمية من التضخم او استثمارات متنوعة، لكن هذه الادوات تحمل مخاطر تقلب الاسواق، مما يجعلها غير مناسبة للجميع، خاصة لمن يفتقرون للخبرة في ادارة المحافظ الاستثمارية.
واظهرت النتائج ان العائد المرتفع في سنة معينة قد يتبعه خسائر في سنوات اخرى، مما يؤكد ان تنوع مصادر الدخل هو الاستراتيجية الوحيدة التي قد توفر امانا نسبيا في مواجهة التقلبات الاقتصادية الكبرى.
كلما طال العمر.. زادت الفاتورة
وبينت الاحصائيات ان ارتفاع متوسط الاعمار يزيد من الضغط على انظمة التقاعد، فالتوقعات تشير الى تزايد كبير في عدد المسنين مقابل كل مئة عامل، مما يعني ان الموارد المتاحة ستكون تحت ضغط مستمر لتغطية فترات تقاعد اطول مما كان مخططا له.
واضافت التحليلات ان الحل لا يكمن في زيادة المعاشات فحسب، بل في تعزيز الانتاجية الاقتصادية وخلق فرص عمل جديدة ترفد صناديق التقاعد بإيرادات مستدامة، بعيدا عن الحلول الترقيعية التي قد تؤدي الى انهيار التوازن المالي مستقبلا.
واكدت الخاتمة ان التضخم يظل العدو الصامت للمتقاعدين، وحمايتهم تتطلب رؤية شاملة تربط بين السياسات المالية ودعم الفئات الاكثر هشاشة، لضمان ان تظل سنوات التقاعد مرحلة للراحة وليس رحلة بحث مضنية عن سبل البقاء.